Muitas prefeituras têm um “controlador” no organograma, mas não um sistema de controle interno que funcione. Saber como estruturar o controle interno do município é o que separa uma unidade que apenas carimba processos de uma que previne erros, orienta as secretarias e apoia o gestor. Este guia reúne as bases legais e um roteiro de implantação.
Por que o município precisa do controle interno
A Constituição estabelece, no art. 31, que a fiscalização do Município é exercida pela Câmara Municipal, com controle externo auxiliado pelo Tribunal de Contas, e pelos sistemas de controle interno do Poder Executivo municipal, na forma da lei. O art. 70 prevê, para a União, a fiscalização pelo sistema de controle interno de cada Poder, e o art. 74 lista as finalidades desse sistema: avaliar o cumprimento do plano plurianual e dos orçamentos, comprovar a legalidade e avaliar resultados da gestão, controlar operações de crédito e apoiar o controle externo. Esse rol, previsto para a União, é a referência usual para desenhar o sistema local.
A Lei de Responsabilidade Fiscal reforça o papel: o art. 59 diz que o sistema de controle interno de cada Poder fiscaliza o cumprimento da lei, e o parágrafo único do art. 54 determina que o Relatório de Gestão Fiscal seja assinado também pelas autoridades responsáveis pelo controle interno.
Na Lei 14.133, o art. 169 exige práticas contínuas de gestão de riscos e controle preventivo nas contratações, organizadas em três linhas de defesa. A segunda linha inclui as unidades de assessoramento jurídico e de controle interno do próprio órgão; a terceira, o órgão central de controle interno e o tribunal de contas. Além disso, o art. 7º, § 2º, estende ao controle interno os requisitos de designação de agentes, e o art. 117, § 3º, determina que o fiscal do contrato seja auxiliado pelo controle interno.
Passo a passo para estruturar o sistema
1. Diagnostique a situação atual
Verifique se existe lei de criação do sistema, quem responde pela unidade, qual é o vínculo funcional dessa pessoa, quais normas já foram editadas e que processos o órgão acompanha hoje. Confira também o que o Tribunal de Contas do seu estado exige, porque cada corte tem regras e modelos próprios.
2. Institua o sistema por lei
A Constituição fala em “na forma da lei”. Isso aponta para uma lei municipal que defina o sistema, a unidade central de controle interno, as atribuições, as garantias de independência técnica e a relação com as demais secretarias. Se a Câmara também precisa de controle interno, trate dele no seu âmbito.
3. Escolha e capacite quem vai coordenar
Defina o perfil, com formação compatível, e dê à unidade condições de trabalho: acesso a sistemas, a processos e a dados. O art. 7º da Lei 14.133 pede preferencialmente servidor efetivo e proíbe vínculos que comprometam a imparcialidade; use esses critérios como boa referência.
4. Mapeie os processos e os riscos
Liste os processos mais sensíveis: compras e contratos, folha de pagamento, convênios e parcerias, arrecadação, almoxarifado, patrimônio. Para cada um, identifique o que pode dar errado, a probabilidade e o impacto. Esse mapa define onde o controle deve olhar primeiro.
5. Edite instruções normativas e fluxos
Controle preventivo se faz com regra clara: listas de documentos obrigatórios, etapas, responsáveis e prazos. Padronize modelos e checklists dos processos críticos. Quanto mais claro o fluxo, menos retrabalho e menos erro de forma.
6. Aprove um plano anual de trabalho
Estabeleça o que será verificado no ano: auditorias, acompanhamentos, verificação dos limites da LRF, análise de contratos relevantes, orientação às secretarias. Priorize pelo mapa de riscos e deixe espaço para demandas imprevistas.
7. Atue de forma preventiva e orientadora
O art. 169, § 3º, da Lei 14.133 dispõe que, diante de simples impropriedade formal, as linhas de defesa adotam medidas de saneamento e mitigação de riscos, preferencialmente com aperfeiçoamento dos controles preventivos e capacitação dos agentes. A lógica é orientar antes de punir.
8. Emita relatórios e acompanhe recomendações
Produza relatórios periódicos para o prefeito, com achados, recomendações e prazo de resposta, e acompanhe o que foi implementado. Verifique a norma do tribunal de contas do seu estado sobre a comunicação de irregularidades. A Constituição, para a União, impõe ao controle interno dar ciência ao tribunal de contas das irregularidades de que tome conhecimento, sob pena de responsabilidade solidária (art. 74, § 1º), e a regra costuma ser reproduzida nas normas locais.
Quem faz o quê: as três linhas de defesa na prática
O art. 169 da Lei 14.133 oferece um desenho útil para dividir responsabilidades na prefeitura, mesmo para além das contratações. Na primeira linha estão os servidores e gestores que executam os processos: eles são os primeiros responsáveis por cumprir a regra e conferir o próprio trabalho. Na segunda, ficam a procuradoria ou assessoria jurídica e o controle interno, que orientam, padronizam e verificam. Na terceira, estão o órgão central de controle interno e o tribunal de contas, que avaliam o conjunto.
Um exemplo de aplicação: no processo de compra, o setor requisitante e o setor de compras conferem a documentação (primeira linha); o jurídico emite parecer e o controle interno verifica a conformidade com a norma interna (segunda linha); o tribunal de contas analisa depois, no exercício do controle externo (terceira linha). Quando cada linha sabe o que lhe cabe, diminuem as sobreposições e as lacunas.
Por isso, o controle interno deve começar pela clareza de papéis. Documente em norma quem confere o quê, em que momento e com que registro. A segregação de funções, citada no art. 7º, § 1º, da Lei 14.133, ajuda: a mesma pessoa não deve atuar simultaneamente em funções mais suscetíveis a riscos.
Erros comuns
- Unidade sem lei: o controle fica dependente da vontade de cada gestor.
- Controlador acumulando funções operacionais: quem executa o ato não pode fiscalizá-lo.
- Atuação só no fim do processo: o controle prévio e concomitante evita erro; o posterior apenas o registra.
- Sem acesso a dados e sistemas: sem informação, o controle é de papel.
- Relatórios sem acompanhamento: recomendações que ninguém monitora perdem valor.
- Ignorar a LRF: a assinatura do RGF exige conhecimento dos dados fiscais.
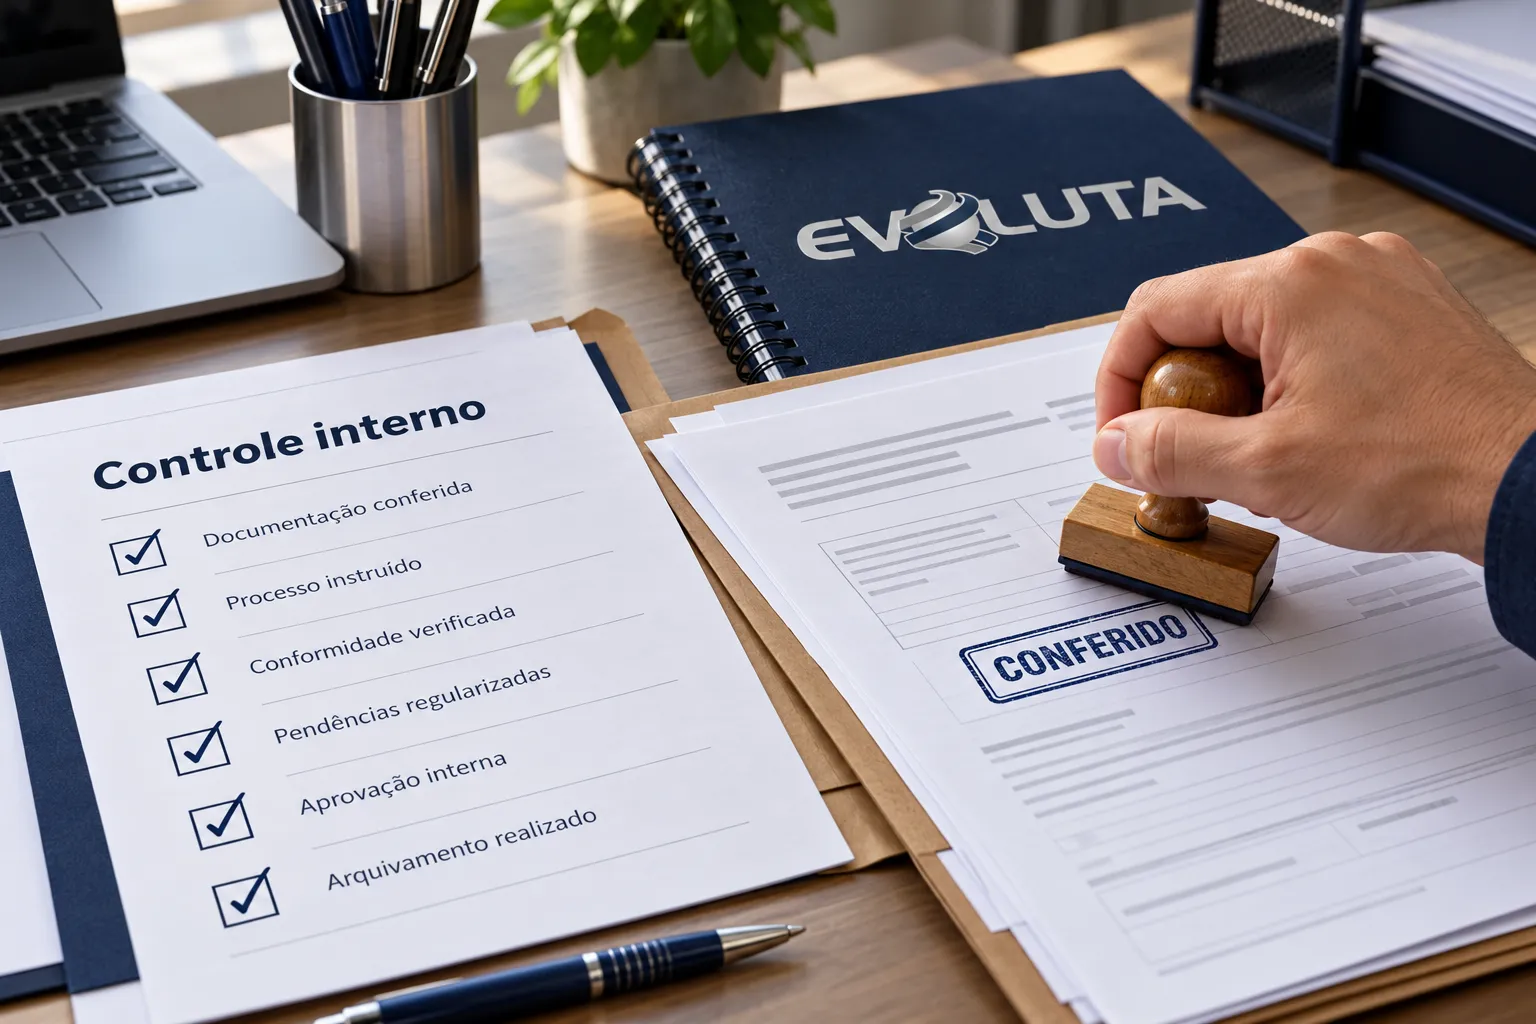
Checklist final do controle interno
- Lei municipal institui o sistema e a unidade central.
- Responsável designado com perfil e independência técnica.
- Acesso a processos, sistemas e dados garantido.
- Mapa de riscos dos processos críticos elaborado.
- Instruções normativas e checklists editados.
- Plano anual de trabalho aprovado.
- Rotina de apoio aos fiscais de contrato e ao jurídico.
- Relatórios periódicos e acompanhamento de recomendações.
- Regras do Tribunal de Contas estadual conferidas.