Serviço
Estruturação do Sistema de Controle Interno
Definição de competências, normas, rotinas e instrumentos de fiscalização preventiva, acompanhamento de riscos e correção de falhas.
Em resumo
A estruturação do sistema de controle interno municipal define competências, estrutura, normas, matriz de riscos e plano de auditoria da unidade de controle, conforme os arts. 31 e 74 da Constituição. Atende prefeituras, câmaras, autarquias, fundações e consórcios com controle interno apenas formal. A Evoluta entrega diagnóstico, minuta de lei ou norma de estruturação, instruções normativas por processo crítico, instrumentos de fiscalização e capacitação.
- Formato
- Consultoria sob medida
- Para quem
- Prefeituras · Câmaras Municipais · Autarquias · Fundações públicas · Consórcios públicos
O desafio
O controle interno existe no papel, mas não previne nada
Unidade de controle sem competências definidas, sem normas de rotina e sem independência para apontar falhas. Os problemas só aparecem quando o controle externo chega, e a administração deixa de usar o controle interno como ferramenta de prevenção e de melhoria.
Controle interno que previne em vez de apenas registrar
A Constituição prevê que cada Poder mantenha um sistema de controle interno, e os arts. 31 e 74 tratam do seu papel na fiscalização. Em muitos órgãos, porém, a unidade de controle existe apenas para assinar relatórios exigidos pelo tribunal de contas. Não tem competências bem definidas, não conta com normas de rotina e nem sempre tem independência para apontar falhas.
Assim, os problemas só aparecem quando o controle externo chega. Falhas em licitações, contratos, folha e prestação de contas se repetem por anos até virarem apontamento, multa ou responsabilização. A administração perde a chance de usar o controle interno como ferramenta de gestão: alguém que identifica riscos cedo, orienta as áreas e propõe melhorias antes que o erro se consolide.
A estruturação do sistema de controle interno municipal feita pela Evoluta muda essa lógica. O trabalho diagnostica a unidade e os controles já existentes e define competências, estrutura e condições de independência à luz dos arts. 31 e 74 da Constituição. Em seguida, elabora a minuta de lei ou norma de estruturação do sistema e as instruções normativas para os processos mais críticos, monta a matriz de riscos e o plano de auditoria e cria os instrumentos de fiscalização. A capacitação dos servidores do controle e das áreas envolvidas fecha o ciclo, para que o sistema funcione na rotina.
O que a Evoluta faz
Como a Evoluta atua
Diagnóstico da unidade de controle interno e dos controles existentes
Definição de competências, estrutura e independência (arts. 31 e 74 da Constituição)
Minuta de lei ou norma de estruturação do sistema e instruções normativas por processo crítico
Matriz de riscos, plano de auditoria e instrumentos de fiscalização
Capacitação dos servidores e das áreas envolvidas
Passo a passo
Como o trabalho acontece
-
Diagnóstico do controle
Avaliamos a unidade de controle interno e os controles já praticados pelas áreas.
-
Estrutura e competências
Definimos competências, estrutura e independência conforme os arts. 31 e 74 da Constituição.
-
Normas por processo
Redigimos a minuta de lei ou norma de estruturação e as instruções normativas dos processos críticos do órgão.
-
Riscos e auditoria
Montamos a matriz de riscos, o plano de auditoria e os instrumentos de fiscalização.
-
Capacitação
Capacitamos os servidores do controle e das áreas envolvidas.
O resultado
O que muda para o seu órgão
- Controle interno estruturado e atuante
- Falhas identificadas e corrigidas antes do controle externo
- Gestão mais segura e transparente
O que você recebe
- Diagnóstico da unidade e dos controles existentes
- Minuta de lei ou norma de estruturação do sistema de controle interno
- Instruções normativas por processo crítico
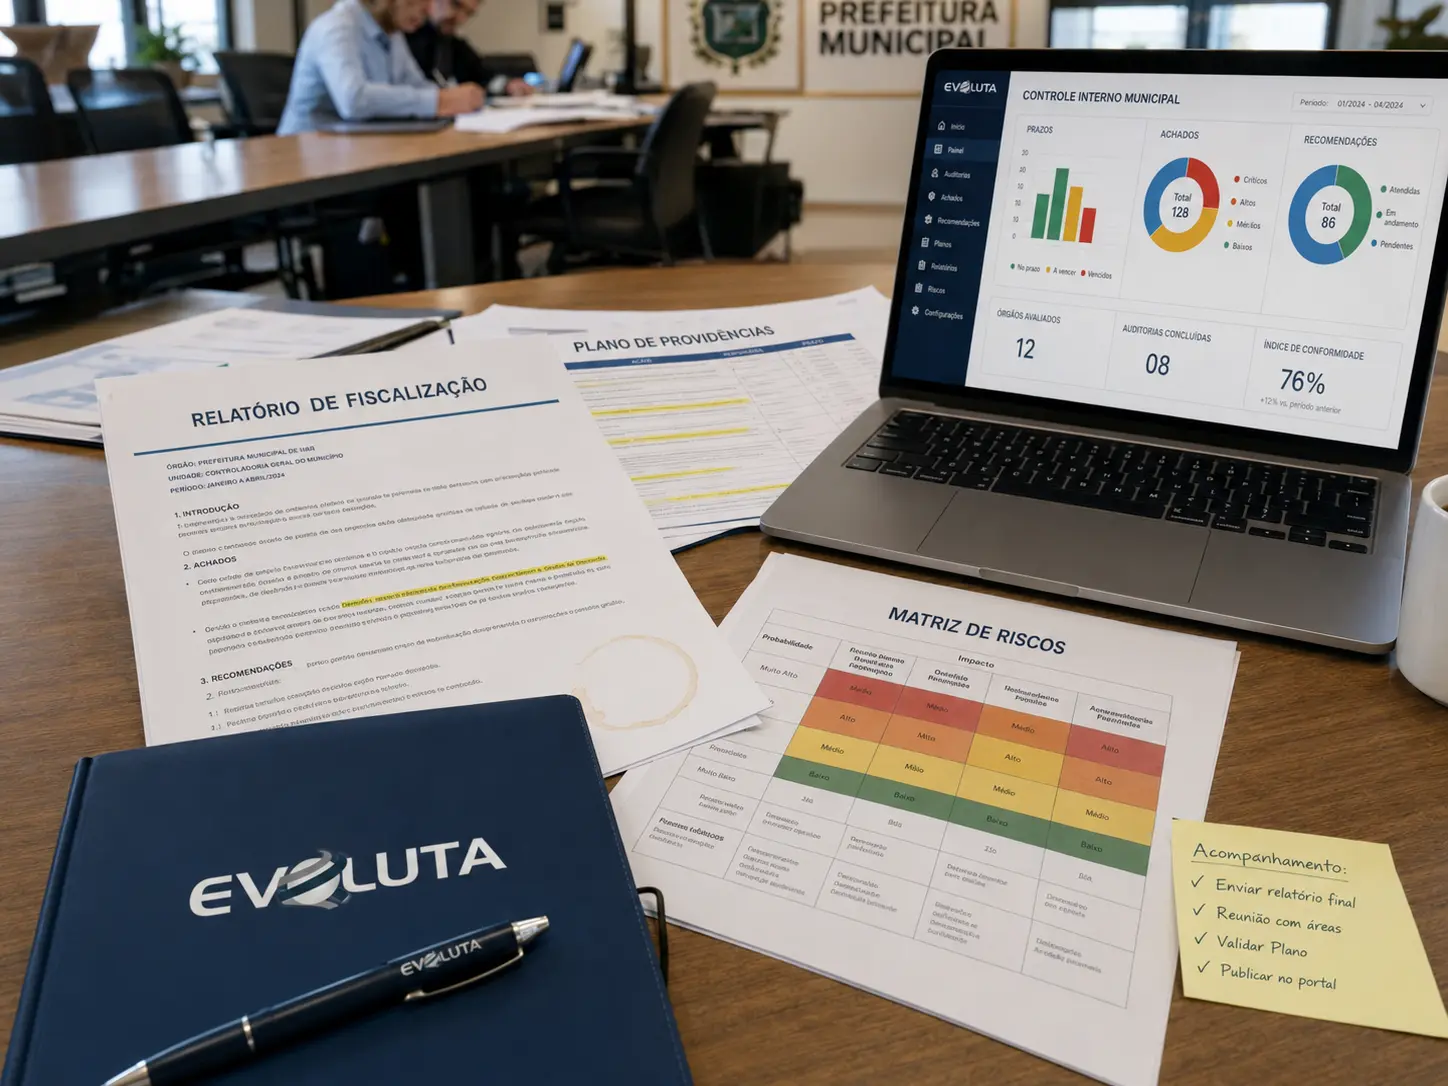
- Matriz de riscos e plano de auditoria
- Instrumentos de fiscalização, como checklists e roteiros
- Capacitação dos servidores envolvidos
Para quem é
- Prefeituras
- Câmaras Municipais
- Autarquias
- Fundações públicas
- Consórcios públicos
Prefeitos, presidentes de câmara, controladores, secretários, procuradores e gestores de processos.
Serviço · Gestão Pública
Receba mais informações sobre estruturação do sistema de controle interno
Deixe seu contato e a equipe da Evoluta envia escopo, etapas, prazo e formato de contratação para a realidade do seu órgão.
- Proposta sob medida, sem compromisso
- Atendimento direto com a equipe técnica
- Para prefeituras, câmaras, autarquias, entidades e empresas
Qual o papel do controle interno na prefeitura?
Acompanhar a gestão de forma preventiva: verificar a legalidade e a eficiência dos atos, identificar riscos, orientar as áreas e apoiar o controle externo. Os arts. 31 e 74 da Constituição tratam desse sistema.
Qual a diferença entre controle interno e controle externo?
O controle interno é feito pelo próprio órgão, de forma contínua e preventiva. O controle externo é exercido pelo Legislativo com o auxílio do tribunal de contas, que avalia a gestão de fora.
O que é matriz de riscos no controle interno?
É um instrumento que lista os processos do órgão, os riscos de cada um e sua probabilidade e impacto. Com ela, o controle interno define onde concentrar auditorias e orientações.
A Câmara precisa de controle interno próprio?
Sim. O art. 74 da Constituição determina que os Poderes Legislativo, Executivo e Judiciário mantenham, de forma integrada, sistema de controle interno, regra que se aplica aos municípios. A Câmara organiza o seu de forma proporcional ao porte, e o diagnóstico considera também as orientações do tribunal de contas do estado.
Solicitar proposta para este serviço
Solicite uma proposta de "Estruturação do Sistema de Controle Interno" para a sua prefeitura, câmara, autarquia, fundação ou consórcio. A equipe da Evoluta apresenta o escopo, as etapas e o prazo do trabalho para a realidade do seu órgão.

Também em Gestão Pública & Desenvolvimento Institucional
Ver toda a área