Reajuste, novo cargo, mudança de carreira, concurso: toda decisão que aumenta a folha precisa passar por um filtro fiscal antes de virar lei ou ato. Saber como fazer o estudo de impacto orçamentário-financeiro é o que protege o prefeito da nulidade do ato e o município do desequilíbrio. Este guia explica o que a Lei de Responsabilidade Fiscal exige e como montar o estudo.
O que a LRF exige
O art. 16 da LRF determina que a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa seja acompanhado de duas peças: a estimativa do impacto orçamentário-financeiro no exercício em que entrar em vigor e nos dois seguintes, e a declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o PPA e a LDO. A estimativa deve trazer as premissas e a metodologia de cálculo (§ 2º). As normas do artigo são condição prévia para o empenho e a licitação de serviços, fornecimento de bens ou execução de obras (§ 4º).
O art. 17 trata da despesa obrigatória de caráter continuado, a despesa corrente derivada de lei ou ato normativo que fixe obrigação de execução por período superior a dois exercícios. Esses atos devem demonstrar a origem dos recursos e comprovar que a despesa não afetará as metas de resultados fiscais, com efeitos compensados por aumento permanente de receita ou redução permanente de despesa (§ 2º). A despesa não pode ser executada antes da implementação dessas medidas (§ 5º). A exigência de instrução do § 1º não se aplica à revisão geral da remuneração prevista no art. 37, X, da Constituição (§ 6º).
Para pessoal, o art. 21 declara nulo de pleno direito o ato que provoque aumento da despesa com pessoal sem atender aos arts. 16 e 17, ao art. 37, XIII, e ao art. 169, § 1º, da Constituição. Também são nulos, na redação da LC 173/2020, os atos de que resulte aumento da despesa com pessoal nos 180 dias anteriores ao final do mandato e os que prevejam parcelas a serem implementadas depois do fim do mandato do titular. Essas restrições de calendário valem inclusive em caso de reeleição e alcançam os titulares de cargo eletivo dos Poderes (art. 21, § 1º).
Passo a passo do estudo
1. Descreva o ato e sua base
Defina o que está sendo proposto: reajuste, criação de cargos, alteração de carreira, nomeação de concursados, gratificação. Registre o instrumento (projeto de lei, decreto) e o início de vigência. O estudo é feito para o ato concreto, não em abstrato.
2. Levante a situação atual da folha
Reúna a despesa total com pessoal. O art. 18 define essa despesa como o somatório dos gastos com ativos, inativos e pensionistas, com vencimentos, vantagens fixas e variáveis, subsídios, proventos, adicionais, gratificações, horas extras e encargos sociais. A apuração soma o mês de referência e os 11 anteriores, pelo regime de competência. Identifique o percentual atual sobre a receita corrente líquida.
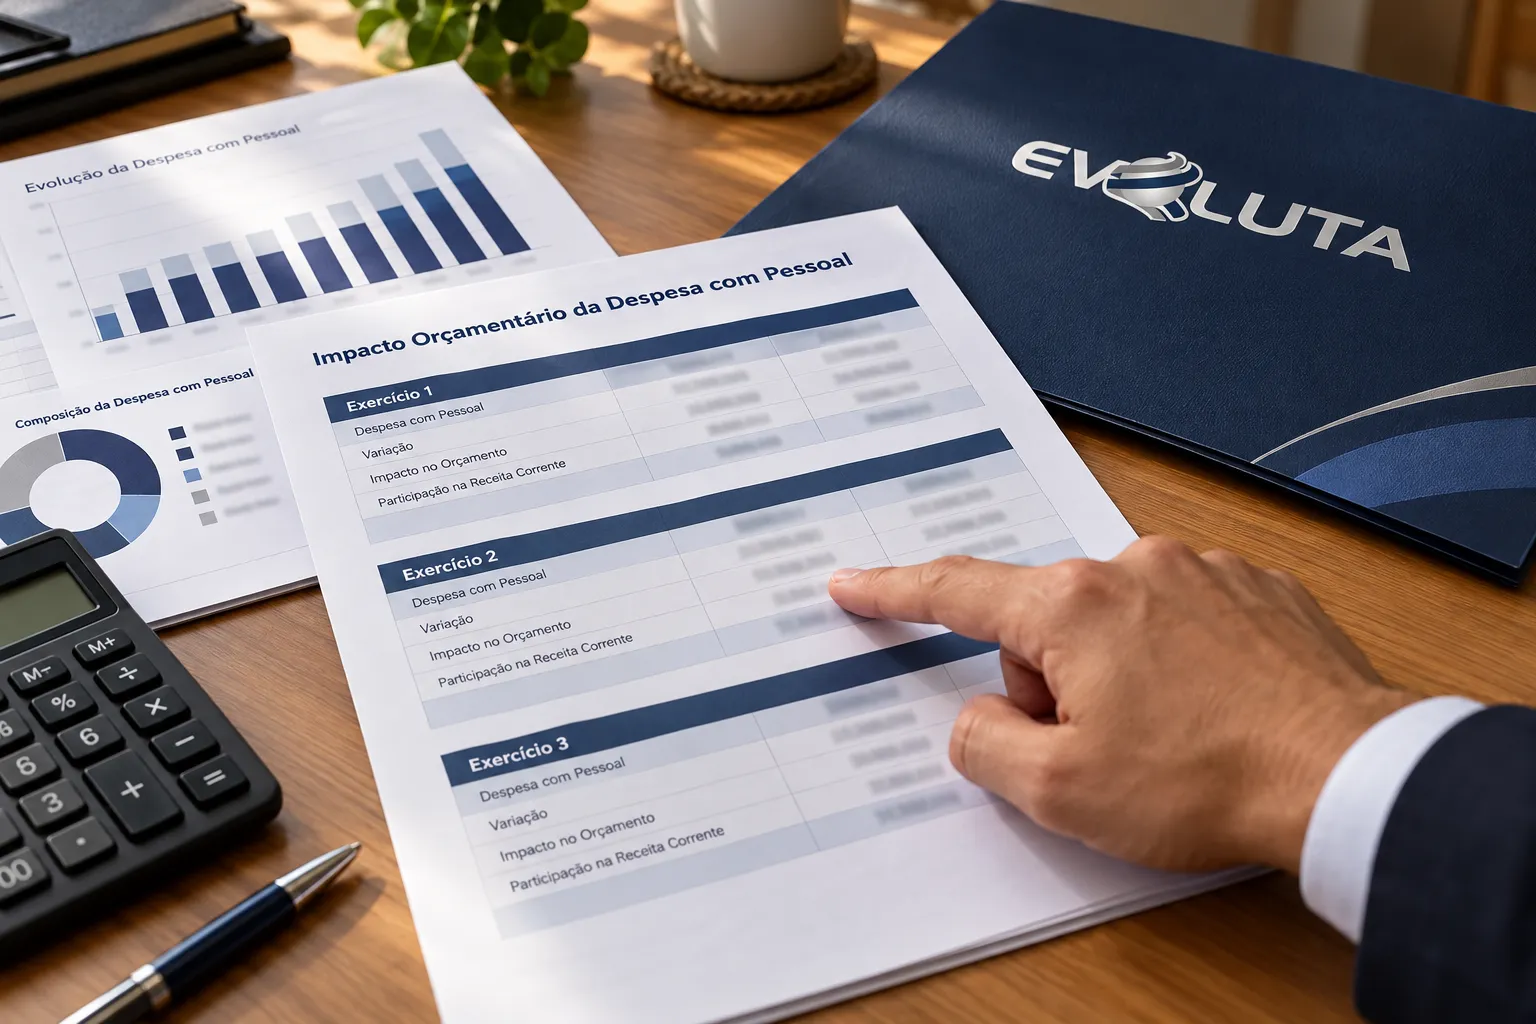
3. Calcule o impacto para três exercícios
Projete o custo do ato no ano de entrada em vigor e nos dois seguintes, como pede o art. 16, I. Inclua encargos patronais, reflexos em outras parcelas, progressões previstas e efeito anualizado, já que uma medida que começa em julho custa cerca do dobro no ano seguinte. Registre as premissas: data de início, número de servidores, índices, vacâncias e metodologia.
4. Compare com os limites
O art. 19 limita a despesa total com pessoal dos municípios a 60% da receita corrente líquida, e o art. 20, III, reparte esse limite em 6% para o Legislativo e 54% para o Executivo. Calcule o percentual antes e depois do ato, observando as despesas que o art. 19, § 1º, manda excluir do cômputo (como indenizações por demissão e incentivos à demissão voluntária) e a vedação de deduzir aportes para cobrir déficit financeiro da previdência (§ 3º). O art. 22 prevê que, ao exceder 95% do limite, ficam vedados, entre outros, a concessão de vantagem, aumento ou adequação de remuneração (salvo exceções), a criação de cargo e a alteração de estrutura de carreira que implique aumento de despesa. O art. 59, § 1º, II, prevê alerta do tribunal de contas quando a despesa ultrapassa 90% do limite.
5. Verifique a adequação orçamentária
Confirme se há dotação específica e suficiente, e se o ato é compatível com o PPA e a LDO, como definem os incisos do § 1º do art. 16. A Constituição (art. 169, § 1º) exige prévia dotação suficiente e autorização específica na LDO para concessão de vantagem, criação de cargos e alteração de carreiras.
6. Identifique a fonte de custeio
Quando a despesa for continuada, indique a origem dos recursos e a compensação, como exige o art. 17, § 2º: aumento permanente de receita ou redução permanente de despesa. O § 3º define aumento permanente de receita como o proveniente de elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo.
7. Confira o calendário do mandato
Verifique se o ato cai na janela dos 180 dias antes do fim do mandato ou se prevê parcelas posteriores ao mandato. Se sim, a nulidade do art. 21 pode se aplicar.
8. Emita a declaração do ordenador de despesa
O ordenador assina a declaração de adequação orçamentária e financeira e de compatibilidade com o PPA e a LDO. O estudo e a declaração acompanham o projeto de lei ou o ato.
Erros comuns
- Estudo só do primeiro ano: o art. 16 exige o exercício de vigência e os dois seguintes.
- Ignorar encargos e reflexos: subestima o custo real.
- Sem premissas e metodologia: o § 2º do art. 16 as exige.
- Esquecer o limite prudencial: acima de 95%, o art. 22 veda aumentos.
- Não considerar o calendário do mandato: o art. 21 prevê nulidade.
- Estudo sem declaração do ordenador: faltam as duas peças do art. 16.
Checklist final do estudo de impacto
- Ato descrito e instrumento definido.
- Despesa total com pessoal atual e percentual da RCL apurados (12 meses).
- Impacto projetado para o exercício de vigência e os dois seguintes.
- Premissas e metodologia registradas.
- Percentual antes e depois comparado aos limites (54% e 60% da RCL) e ao alerta de 90% e ao limite de 95%.
- Dotação orçamentária, PPA e LDO conferidos.
- Fonte de custeio ou compensação indicada, se despesa continuada.
- Calendário do mandato verificado.
- Declaração do ordenador de despesa assinada.