O que significa RCL
A sigla RCL significa receita corrente líquida. A LRF a define como o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas correntes, deduzidas parcelas específicas (art. 2º, IV). Nos Municípios, deduzem-se a contribuição dos servidores para o sistema de previdência e as receitas da compensação previdenciária entre regimes.
Para que serve a RCL
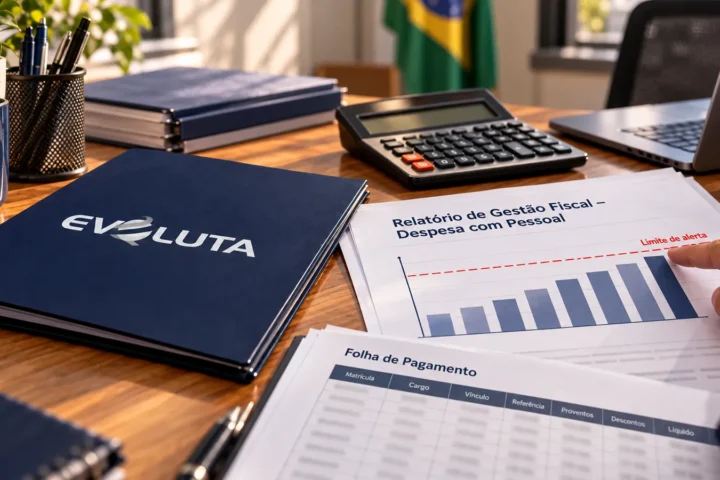
A RCL é o “denominador” de quase todos os limites da LRF. Sobre ela incidem o limite de despesa com pessoal (60% para Municípios, repartido entre Poderes), os limites de dívida e de operações de crédito e a reserva de contingência. Quando a RCL cai, os percentuais ficam mais pesados, mesmo que a despesa não aumente.
Como a RCL é apurada
A RCL é calculada somando-se as receitas arrecadadas no mês de referência e nos onze anteriores, excluídas as duplicidades (art. 2º, §3º). Por isso o valor muda a cada mês e vem destacado no RREO e no RGF.
- Some as receitas correntes dos últimos 12 meses.
- Subtraia as deduções legais aplicáveis ao seu ente.
- Use o resultado como base do percentual do limite que está sendo apurado.
Imagine uma prefeitura de pequeno porte em que a despesa com pessoal parece estável. Se a arrecadação de transferências cair durante o ano, a RCL dos 12 meses seguintes diminui e a proporção da folha sobre ela sobe, aproximando o município dos limites de alerta e prudencial.
Diferença entre receita corrente e receita corrente líquida
A receita corrente é a categoria econômica do orçamento, antes das deduções. A RCL é a receita corrente ajustada, para fins de apuração de limites. Confundir as duas distorce os percentuais.
Erros comuns
- Usar a receita do ano civil em vez dos 12 meses encerrados no mês de referência.
- Esquecer as deduções específicas de Municípios, como a contribuição previdenciária dos servidores.
- Não atualizar a RCL a cada apuração, ao comparar com os limites.
Veja o verbete completo Receita corrente líquida (RCL). Para projetar o efeito da folha sobre a RCL, veja o curso Impacto orçamentário-financeiro e gastos com pessoal na LRF.