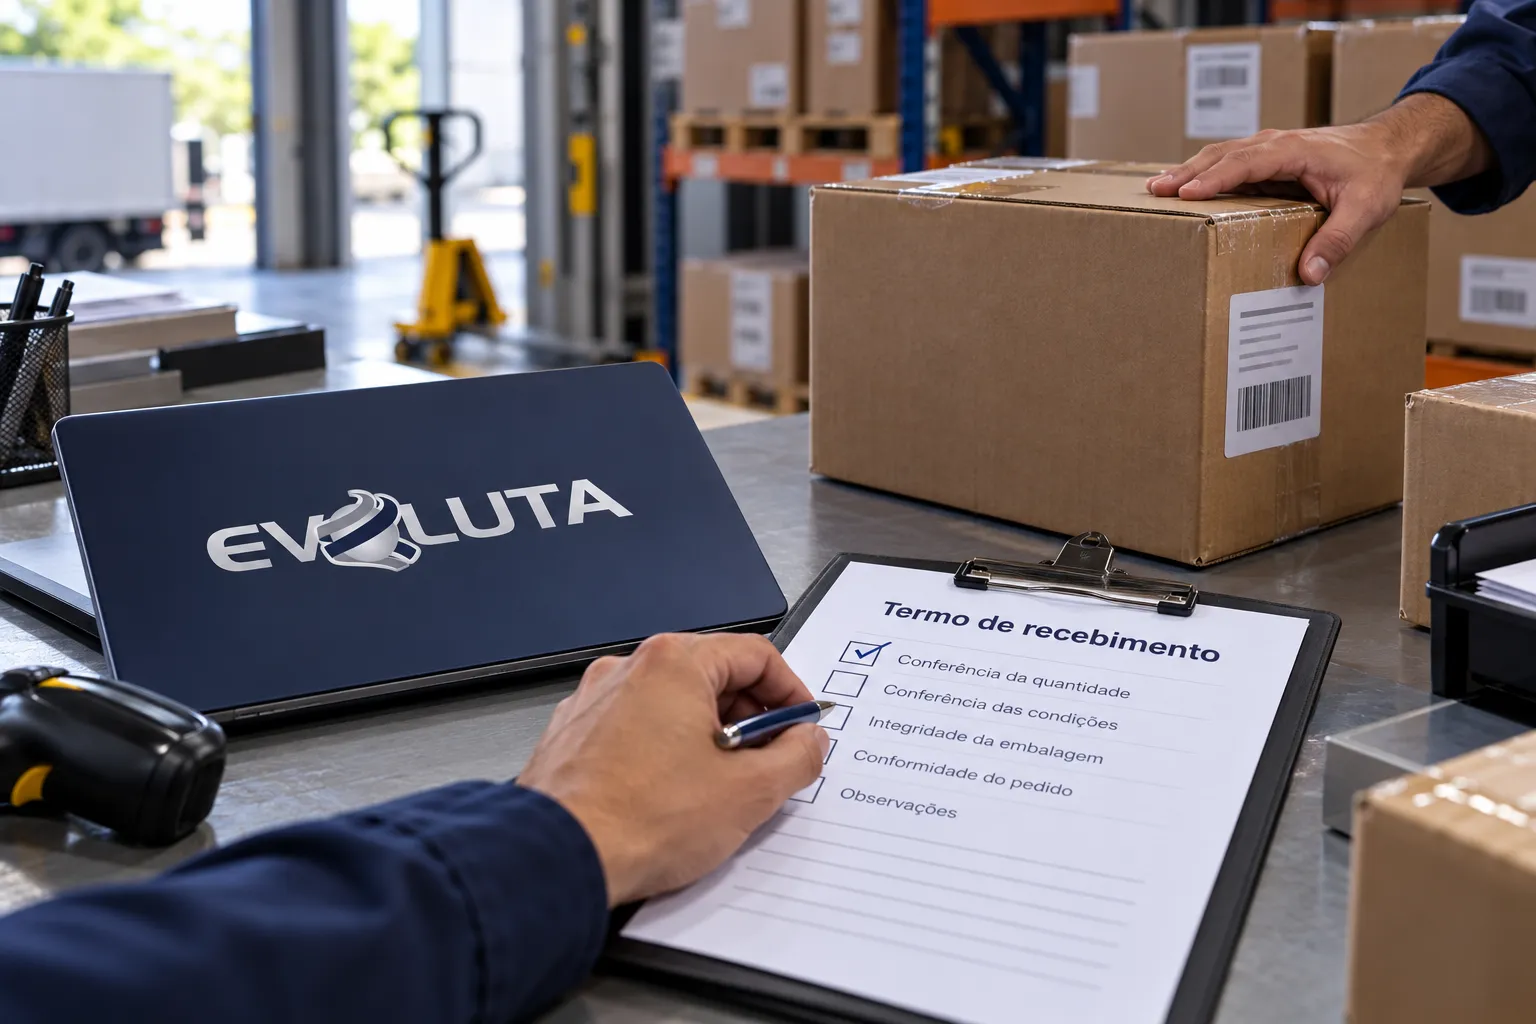
O recebimento do objeto é o momento em que a administração confirma que recebeu o que contratou. O art. 140 da Lei 14.133/2021 distingue o recebimento provisório e o definitivo e exige termo detalhado. Use este roteiro para não esquecer nenhuma verificação. Adapte à legislação e à realidade do seu órgão: os prazos e métodos de recebimento são definidos em regulamento ou no contrato (art. 140, § 3º).
Como usar
Preencha o checklist a cada entrega ou etapa e anexe-o ao processo de pagamento. Em caso de resposta negativa, registre a ocorrência e notifique o contratado antes de atestar.
1. Antes do recebimento
- ☐ Contrato, termo de referência e proposta à mão.
- ☐ Fiscal e responsável pelo recebimento designados formalmente.
- ☐ Prazo contratual de entrega verificado.
- ☐ Método de recebimento previsto no contrato ou regulamento conferido.
2. Compras: recebimento provisório
- ☐ Quantidade conferida com o pedido e a nota fiscal.
- ☐ Especificação conferida de forma sumária (art. 140, II, “a”).
- ☐ Embalagem, lacres e prazo de validade verificados.
- ☐ Verificação posterior da conformidade do material agendada.
3. Obras e serviços: recebimento provisório
- ☐ Exigências de caráter técnico verificadas pelo responsável pelo acompanhamento e fiscalização.
- ☐ Termo detalhado de recebimento provisório elaborado (art. 140, I, “a”).
- ☐ Pendências e defeitos listados, com prazo para correção.
4. Recebimento definitivo
- ☐ Servidor ou comissão designada pela autoridade competente (art. 140, I, “b” e II, “b”).
- ☐ Atendimento das exigências contratuais comprovado em termo detalhado.
- ☐ Correções exigidas na fase provisória verificadas.
- ☐ Documentação de entrega arquivada: manuais, certificados, garantias, “as built”, quando aplicável.
5. Rejeição ou ressalva
- ☐ Objeto em desacordo com o contrato: rejeição total ou parcial registrada (art. 140, § 1º).
- ☐ Contratado notificado por escrito, com prazo para corrigir ou substituir (art. 119).
- ☐ Ocorrência anotada no registro próprio do fiscal (art. 117, § 1º).
- ☐ Situações que ultrapassam a competência do fiscal comunicadas à autoridade (art. 117, § 2º).
6. Encerramento
- ☐ Atesto do pagamento feito somente após o recebimento previsto.
- ☐ Lembrete de que o recebimento não exclui a responsabilidade civil pela solidez e segurança da obra ou serviço (art. 140, § 2º); em obras, o contratado responde por no mínimo 5 anos após o recebimento definitivo (art. 140, § 6º).
- ☐ Processo arquivado com todos os termos e relatórios.