Muitas prefeituras arrecadam menos de IPTU do que poderiam porque a base de cálculo está desatualizada. Entender como atualizar a PGV (planta genérica de valores) é entender como o município chega ao valor venal dos imóveis, que é a base do imposto. Este guia organiza o processo em etapas e aponta os limites jurídicos.
O que a lei diz sobre a base de cálculo do IPTU
A Constituição dá aos municípios a competência para instituir o IPTU (art. 156, I). Desde a Emenda Constitucional 132/2023, o § 1º, inciso III, do art. 156 prevê que o imposto poderá ter a base de cálculo atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal. Ou seja: a atualização pelo Executivo depende de critérios definidos em lei do município.
O Código Tributário Nacional define, no art. 33, que a base de cálculo do imposto é o valor venal do imóvel. O art. 97 reserva à lei a fixação da base de cálculo e equipara à majoração do tributo a modificação da base que o torne mais oneroso (§ 1º), mas esclarece que a simples atualização do valor monetário da base não é majoração (§ 2º). A Constituição também veda exigir ou aumentar tributo sem lei (art. 150, I).
A Súmula 160 do STJ resume o limite prático: “É defeso, ao Município, atualizar o IPTU, mediante decreto, em percentual superior ao índice oficial de correção monetária.” Atualização além da inflação passa por lei. Com a EC 132/2023, a atualização pelo Executivo passou a ser admitida conforme critérios fixados em lei municipal; sem essa lei, vale o limite da súmula. Como a mudança é recente, a aplicação em cada caso deve ser avaliada pela procuradoria do município.
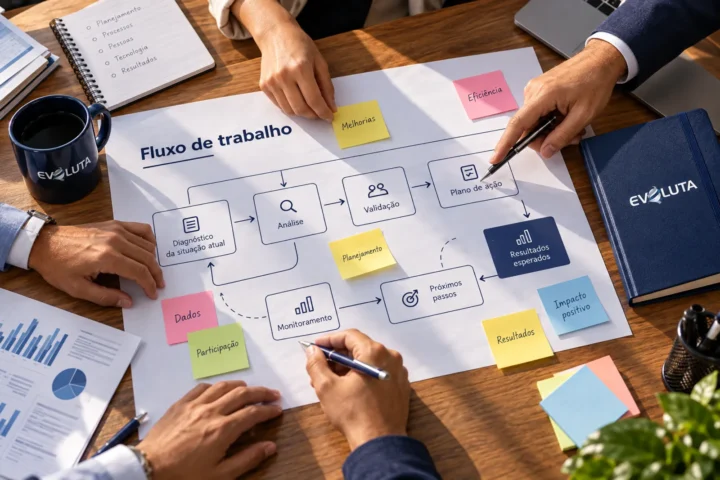
Passo a passo para atualizar a PGV
1. Faça o diagnóstico do cadastro imobiliário
A PGV é tão boa quanto o cadastro. Verifique quantos imóveis estão cadastrados, quais não têm área construída atualizada, quais têm testada ou uso errado, e quais lotes novos surgiram desde a última atualização. Cruze com alvarás, habite-se, ligações de água e imagens aéreas disponíveis ao município.
2. Defina o método e a equipe técnica
A avaliação de imóveis em massa é uma atividade técnica. O município deve ter equipe própria qualificada ou contratar serviço especializado, com responsável técnico habilitado. Registre o método adotado (comparativo de mercado, custo de reprodução, modelos estatísticos) e as fontes de dados usadas.
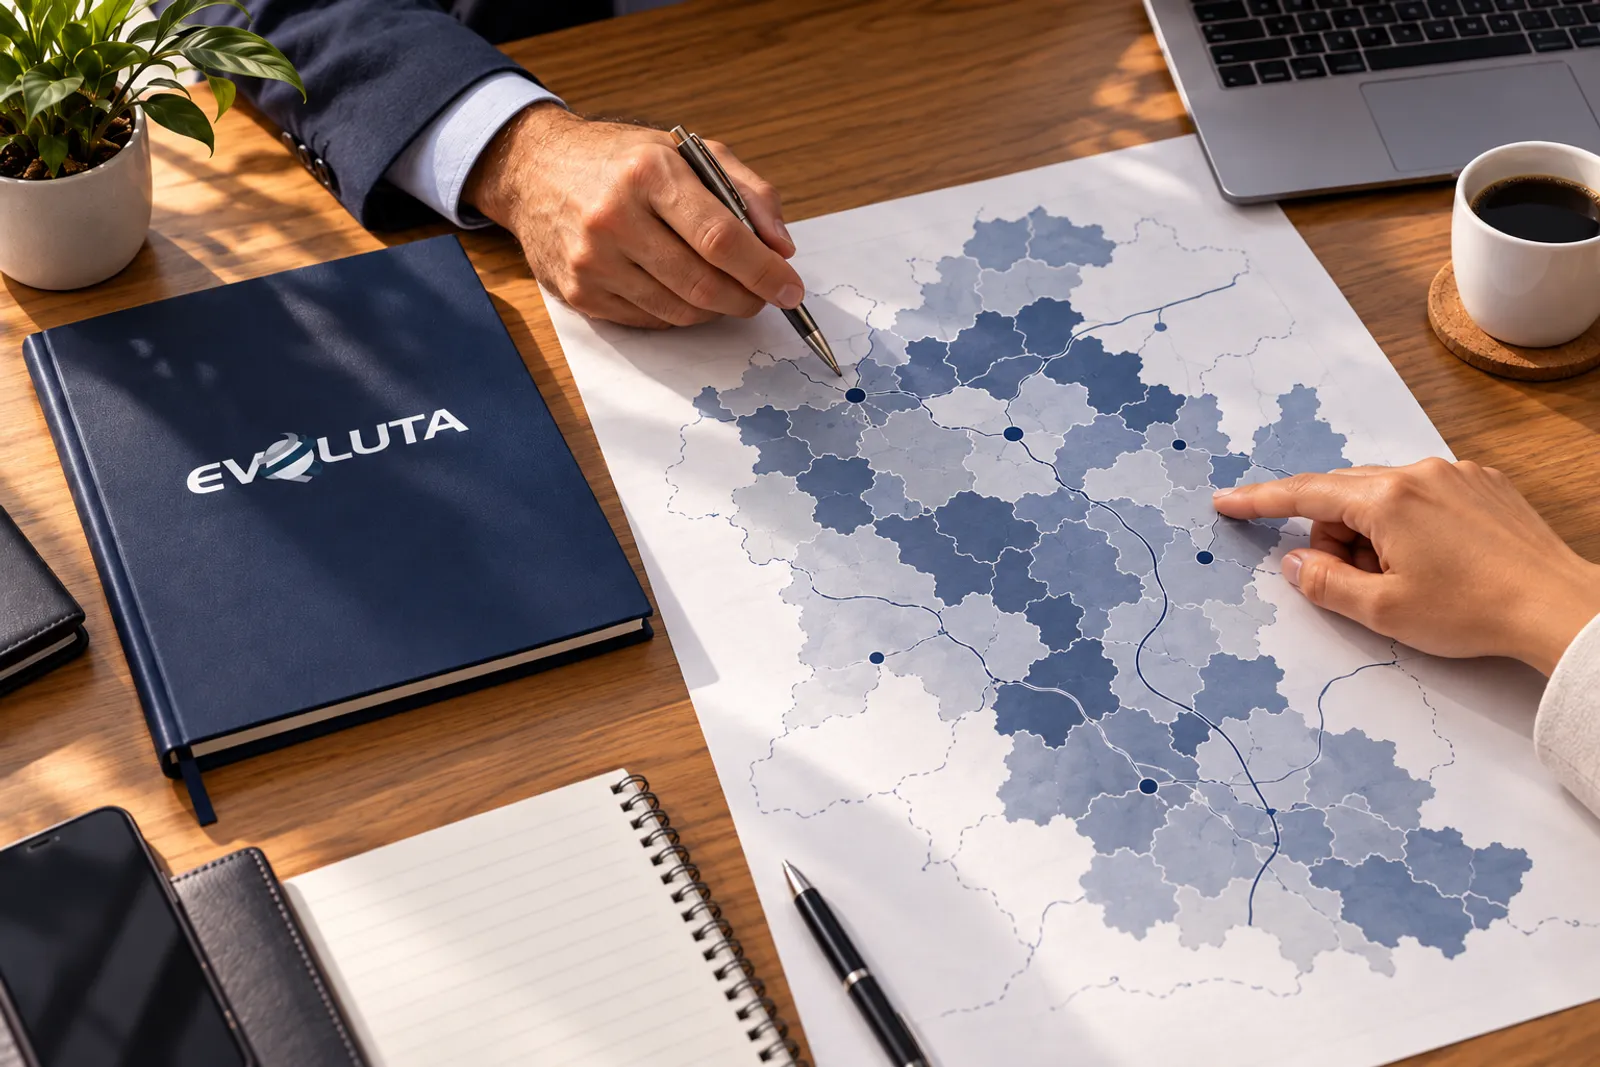
3. Divida a cidade em zonas homogêneas
A planta organiza o território em setores ou zonas com características semelhantes de infraestrutura, uso e mercado. Defina os limites, atribua valores unitários do metro quadrado de terreno por zona ou face de quadra e valores de construção por tipologia e padrão.
4. Colete dados de mercado
Reúna transações e ofertas representativas de cada zona. Documente as amostras: data, local, características e fonte. Dados mal documentados são o ponto fraco na hora de defender a planta diante de um contribuinte ou do Judiciário.
5. Calcule e teste os valores
Aplique o método, confira a coerência entre zonas vizinhas e simule o impacto sobre o lançamento: quantos imóveis sobem, quanto, e quais ficam isentos. Simule também a distribuição do impacto por faixa de valor, para que a decisão política seja tomada com informação.
6. Veja o que depende de lei
Confira o Código Tributário Municipal: ele define critérios de atualização, alíquotas, progressividade e a forma de aprovar a planta. Se a mudança eleva a base além da simples correção monetária, ela exige lei. Cada município define no seu código e na sua lei como a planta é aprovada. Se o código vigente estiver desatualizado, a revisão do código deve vir antes ou junto.
7. Observe a anterioridade
O art. 150, III, “b”, da Constituição veda cobrar tributo no mesmo exercício em que a lei que o aumentou foi publicada. O § 1º do mesmo artigo afasta apenas a regra dos 90 dias (alínea “c”) para a fixação da base de cálculo do IPTU. Na prática, a lei precisa ser publicada no ano anterior ao da cobrança com os novos valores. Já o aumento de alíquota segue as duas regras: anterioridade anual e prazo de 90 dias.
8. Comunique o contribuinte
Explique antes por que a planta mudou, como o valor venal foi calculado e como pedir revisão. Disponibilize canal de consulta e prazo de reclamação. Comunicação clara reduz impugnações e protege a arrecadação.
9. Mantenha a atualização periódica
Fixe em lei uma regra de atualização periódica, para evitar que a planta envelheça de novo por décadas. A previsão de critérios é justamente o que a EC 132/2023 pede para a atualização pelo Executivo.
Como preparar a discussão com o gabinete e a Câmara
Atualizar a PGV é uma decisão técnica com efeito político direto, porque mexe no bolso do contribuinte. Por isso, chegue ao gabinete com um material enxuto: o diagnóstico do cadastro, o método adotado, o impacto simulado por faixa de valor e as alternativas de calibragem (por exemplo, ajustes nas alíquotas previstas no código tributário para amortecer aumentos muito concentrados).
Na Câmara, o projeto de lei tende a gerar perguntas sobre justiça fiscal: quem passa a pagar mais, quem paga menos, e por quê. Tenha respostas objetivas, com exemplos de imóveis típicos de cada zona e a lógica da comparação entre elas. Mostrar que a planta corrige distorções, como terrenos valorizados que pagavam como se estivessem na periferia, costuma ser mais convincente do que argumentar apenas com a arrecadação adicional.
Registre também a regra de revisão futura. Quando a lei já prevê critérios de atualização, a administração evita repetir o debate a cada ajuste e dá previsibilidade ao contribuinte.
Erros comuns
- Atualizar por decreto acima da inflação: contraria a Súmula 160 do STJ e o art. 97 do CTN.
- Cadastro desatualizado: valores corretos aplicados a áreas erradas geram distorções.
- Amostras sem documentação: a planta fica sem base para defesa.
- Sem simulação de impacto: a surpresa nos carnês gera pressão política e judicial.
- Ignorar a anterioridade anual: lei publicada no mesmo ano não permite cobrar os novos valores no exercício.
- Desconsiderar o código tributário: alíquotas e regras de revisão estão nele.
Checklist final da PGV
- Cadastro imobiliário diagnosticado e atualizado.
- Responsável técnico habilitado e método registrado.
- Zonas homogêneas definidas.
- Amostras de mercado documentadas.
- Valores unitários de terreno e de construção calculados.
- Simulação de impacto por faixa de valor.
- Critérios de atualização previstos em lei municipal.
- Projeto de lei aprovado e publicado respeitando a anterioridade.
- Plano de comunicação e canal de revisão ao contribuinte.