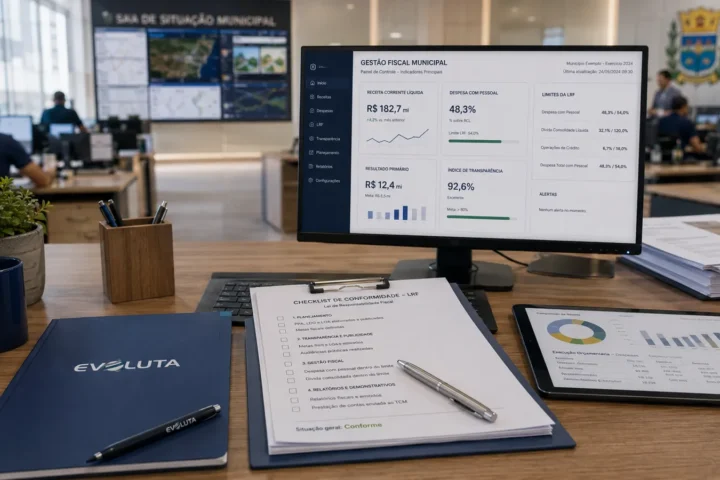
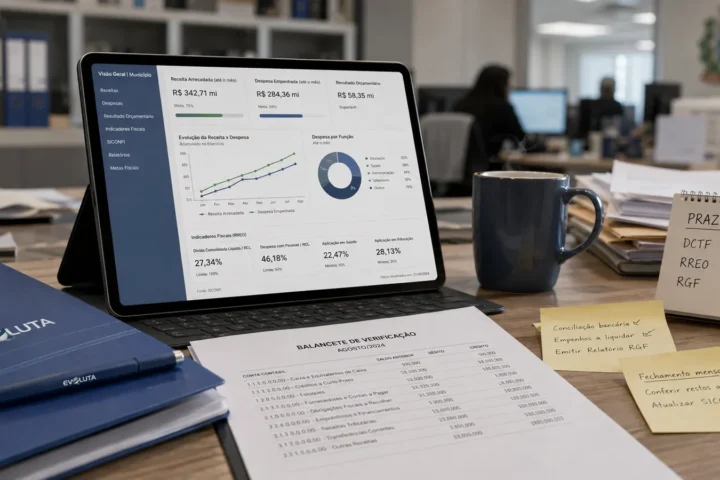
As contas de governo mostram se o prefeito cumpriu o planejamento e os limites: execução do orçamento, aplicação mínima em saúde e educação, limite de despesa com pessoal, equilíbrio fiscal, cumprimento das metas. Tratam do conjunto da gestão, e não de cada ato isolado.
Contexto de uso
O art. 31, §2º, da Constituição Federal estabelece que o parecer prévio do tribunal de contas sobre as contas que o prefeito deve prestar anualmente só deixa de prevalecer por decisão de dois terços dos membros da Câmara. Segundo a tese do STF nos REs 848.826 e 729.744 (agosto de 2016), o parecer técnico do tribunal de contas tem natureza meramente opinativa, cabendo à Câmara o julgamento das contas anuais do chefe do Executivo local, sendo incabível o julgamento ficto por decurso de prazo. Já as sanções pessoais por irregularidades em atos de gestão do prefeito ordenador de despesa foram tratadas na ADPF 982. Os tribunais de contas costumam dividir a análise em eixos (orçamento, gestão fiscal, educação, saúde, pessoal, previdência), e as Câmaras devem observar o devido processo e conceder contraditório ao prefeito antes de votar. Veja também contas de gestão.
Como funciona na prática
O prefeito entrega as contas ao tribunal; a equipe técnica analisa por eixos; o tribunal emite o parecer prévio; a Câmara recebe, abre prazo de defesa, vota e promulga decreto legislativo.
Erros comuns
- Tratar o parecer prévio como decisão final.
- Rejeitar ou aprovar sem observar o devido processo e a fundamentação.
- Ignorar o prazo constitucional de sessenta dias de disponibilização das contas ao público (art. 31, §3º).