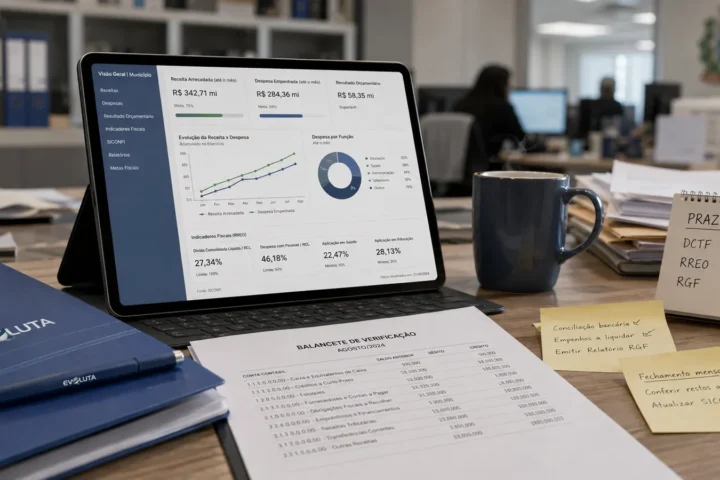
A transparência da gestão fiscal é um dos pilares da LRF. O art. 48 lista os instrumentos de transparência, que devem receber ampla divulgação, inclusive em meios eletrônicos de acesso público: planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o RREO e o RGF; e as versões simplificadas desses documentos.
Para que serve
A transparência da gestão fiscal busca que qualquer pessoa possa saber quanto o município arrecada, quanto gasta, com quem contrata e como cumpre os limites da lei. Ela fortalece o controle social, inibe irregularidades e protege o próprio gestor, que passa a ter registros públicos de suas decisões. A LRF e a Lei Complementar 131/2009 trouxeram a exigência de divulgação em tempo real, em meio eletrônico, das informações sobre execução orçamentária e financeira.
Como cumprir, passo a passo
- Manter um portal de transparência com acesso fácil, sem cadastro ou senha, e com busca por favorecido, número de processo e período.
- Alimentar o portal automaticamente a partir do sistema contábil, para que as informações apareçam sem demora.
- Publicar os instrumentos de planejamento (PPA, LDO, LOA), as prestações de contas e os relatórios fiscais (RREO e RGF), inclusive em versão simplificada.
- Realizar audiências públicas na elaboração dos planos e orçamentos, com divulgação prévia e registro.
- Enviar os dados ao Siconfi, nos prazos e formatos definidos pelo Tesouro Nacional.
Exemplo ilustrativo
Imagine que um cidadão deseja saber quanto a prefeitura pagou a um fornecedor e por qual contrato. No portal bem estruturado, ele digita o nome da empresa, encontra o empenho, o processo e a licitação correspondentes e vê as datas de pagamento. Em um portal mal estruturado, a mesma busca exige pedido formal e pode demorar semanas.
Boas práticas
Além do mínimo legal, os municípios que se destacam em transparência costumam oferecer dados abertos, linguagem simples, versões resumidas para o cidadão e canais de contato com a ouvidoria. Revisar o portal periodicamente, com checagem de links e de atualização, evita falhas que costumam ser apontadas pelo Tribunal de Contas e pelo Ministério Público.
O que mais a lei exige
- Participação popular: incentivo e realização de audiências públicas durante a elaboração e discussão dos planos, da LDO e dos orçamentos (art. 48, §1º, I);
- Tempo real: liberação ao pleno conhecimento e acompanhamento da sociedade, em tempo real, de informações pormenorizadas sobre a execução orçamentária e financeira, em meios eletrônicos (art. 48, §1º, II). Essa regra veio da LC 131/2009;
- Sistema integrado: adoção de sistema integrado de administração financeira e controle, com padrão mínimo de qualidade (art. 48, §1º, III);
- Benefícios fiscais: divulgação no Portal de Transparência, em formato aberto e padronizado, de dados sobre benefícios de natureza tributária, financeira e creditícia concedidos (art. 48, §1º, IV, incluído pela LC 224/2025, com efeitos desde 1º/1/2026).
O que deve aparecer
O art. 48-A manda disponibilizar, para qualquer pessoa, informações sobre a despesa (todos os atos praticados pelas unidades gestoras, no momento de sua realização, com número do processo, bem ou serviço, beneficiário do pagamento e, quando for o caso, procedimento licitatório) e sobre a receita (lançamento e recebimento de toda a receita, inclusive recursos extraordinários).
Formato e sanção
A União, os Estados, o DF e os Municípios disponibilizam informações e dados contábeis, orçamentários e fiscais conforme periodicidade, formato e sistema estabelecidos pelo órgão central de contabilidade da União. O envio ao Siconfi vale como cumprimento do dever de ampla divulgação (art. 48, §§2º e 5º). A inobservância enseja as penalidades do art. 51, §2º (art. 48, §4º).
Contas à disposição
As contas do chefe do Executivo ficam disponíveis, durante todo o exercício, no Legislativo e no órgão técnico responsável, para consulta e apreciação (art. 49).
Cuidados com dados pessoais e sigilo
Transparência não significa expor tudo sem critério. Informações protegidas por sigilo legal e dados pessoais sensíveis seguem as regras da Lei de Acesso à Informação e da LGPD. O desafio é publicar o que a lei manda, como favorecido, valor e processo, sem divulgar o que ela protege, como documentos pessoais completos. O município deve definir internamente quais campos são públicos e treinar a equipe que alimenta o portal.
Erros comuns
- Portal de transparência atualizado só uma vez por mês ou com dados genéricos.
- Faltar o número do processo e o beneficiário nos dados da despesa.
- Tratar audiência pública como mero ato formal, sem divulgação prévia nem registro.
- Publicar PDF digitalizado em vez de dados em formato aberto.
Diferença entre transparência ativa e passiva
A transparência ativa é a divulgação espontânea de informações, sem pedido, como o portal de transparência. A transparência passiva é a resposta a pedidos específicos, regulados pela Lei de Acesso à Informação. A LRF trata, principalmente, da divulgação ativa; a LAI abrange as duas. O município deve cumprir ambas.
Onde aprofundar
Veja portal da transparência, Lei da Transparência (LC 131/2009) e LRF. A Evoluta oferece soluções de ouvidoria e serviço de informação ao cidadão, além de curso sobre ouvidoria e Lei de Acesso à Informação.