Diferem da unidade de controle interno: enquanto esta fiscaliza e orienta, os controles internos da gestão são parte da rotina de cada setor. Exemplos: duas assinaturas num pagamento, conciliação bancária mensal, lista de verificação em licitações, inventário periódico, restrição de acesso a sistemas. São as “travas” e conferências embutidas nos processos para que o erro seja pego antes de causar dano.
O que são controles internos da gestão
São as medidas incorporadas às atividades da organização para tratar riscos e dar segurança razoável de que os objetivos serão atingidos: cumprir a lei, usar bem o dinheiro público, entregar serviços com qualidade, produzir informações confiáveis e proteger o patrimônio. Fazem parte do dia a dia e são executados por quem toca o processo, e não por um órgão externo a ele. Na linguagem do modelo das três linhas, constituem a primeira linha.
Exemplos práticos
- Segregação de funções: quem solicita a compra não é quem atesta o recebimento nem quem autoriza o pagamento.
- Autorização por alçada: valores maiores exigem aprovação de autoridade superior.
- Conciliações: comparar extratos bancários com os registros contábeis, e saldos de estoque com o inventário físico.
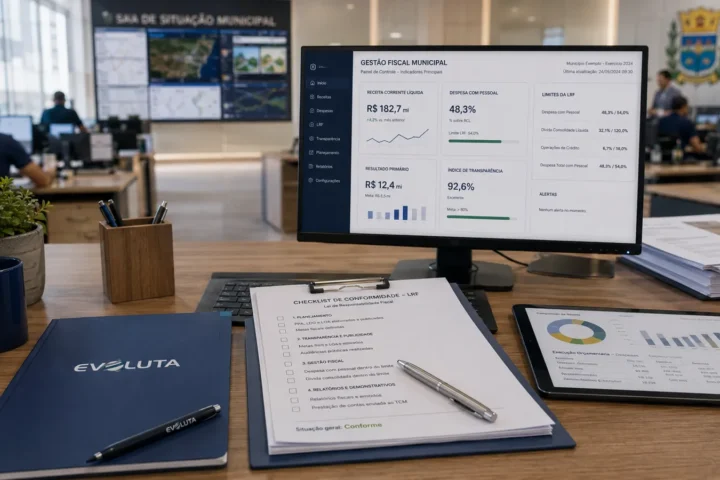
- Listas de verificação (checklists): confirmar, a cada processo, que os documentos obrigatórios estão presentes.
- Controle de acesso: perfis individuais em sistemas, com permissões compatíveis com a função.
- Inventários periódicos: contagem de bens e materiais e comparação com os registros.
- Revisão por um segundo servidor: pares conferem cálculos e documentos sensíveis.
Base legal
O Decreto nº 9.203/2017, art. 17, III, determina, no âmbito da administração pública federal, o estabelecimento de controles internos proporcionais aos riscos, de maneira a considerar suas causas, fontes, consequências e impactos, observada a relação custo-benefício. Esse decreto é federal e se aplica à administração federal; para estados e municípios, serve como referência de boa prática, e cada ente deve adotar norma própria. A Lei nº 14.133/2021, art. 169, I, inclui na primeira linha de defesa das contratações os servidores e empregados públicos, agentes de licitação e autoridades que atuam na estrutura de governança do órgão. A Constituição Federal (art. 74) exige sistema de controle interno em cada Poder, do qual esses controles são a base.
Como funciona na prática
- Mapear o processo: descrever as etapas, responsáveis e documentos.
- Identificar riscos: onde pode haver erro, fraude, atraso ou descumprimento.
- Definir controles proporcionais: para cada risco relevante, uma conferência, trava ou aprovação, avaliando custo e benefício.
- Formalizar: registrar em manual, instrução normativa ou fluxograma, indicando quem faz o quê.
- Treinar: garantir que os servidores entendam por que o controle existe e como aplicá-lo.
- Testar e revisar: a unidade de controle interno verifica periodicamente se funcionam e propõe ajustes.
Imagine uma prefeitura de pequeno porte em que as compras diretas de pequeno valor eram feitas pelo mesmo servidor que escolhia o fornecedor e atestava a entrega. A administração separa as funções: um servidor solicita, outro cota, outro atesta e um quarto paga. Cria uma lista de verificação com quatro documentos obrigatórios. O processo ganha segurança sem aumentar muito o tempo de tramitação.
Proporcionalidade: nem controle de menos, nem de mais
Um controle deve custar menos que o risco que evita. Exigir cinco assinaturas para uma despesa de valor irrisório paralisa o serviço sem ganho real; deixar um pagamento de grande valor sem conferência é imprudente. A análise de risco serve para calibrar: controles mais fortes onde o impacto é grande, e rotinas leves onde o risco é baixo. Esse é o sentido da expressão “proporcionais aos riscos” do decreto federal citado.
Controles internos da gestão e controle interno
O controle interno é o conceito amplo, que inclui estrutura, normas, unidade central e rotinas. Os controles internos da gestão são as rotinas de cada setor. A unidade de controle não os executa; verifica se existem e funcionam. Quando a gestão não os implanta, a unidade costuma encontrar problemas repetidos e recomendar sua criação.
Erros comuns
- Achar que controle é “coisa da controladoria” e não do gestor de cada área.
- Manter os controles apenas no papel, sem aplicação real.
- Deixar uma mesma pessoa cumprir etapas incompatíveis do processo.
- Criar excesso de controles que atrasam sem proteger, o que estimula contornos.
- Não documentar nem treinar, de modo que o controle depende da memória de poucos.
- Não revisar os controles quando o processo ou o sistema muda.
Como o gestor de cada área pode começar
Qualquer secretário ou chefe de setor pode iniciar com três perguntas: quais são os cinco processos mais importantes da minha área? O que pode dar errado em cada um? O que já existe para impedir ou detectar o erro? Com as respostas, é possível escrever um roteiro simples (uma página por processo) com quem faz, quem confere, quais documentos são obrigatórios e quando. Esse roteiro, aplicado com disciplina, já é um controle interno efetivo, e a unidade de controle pode ajudar a aprimorá-lo.
Controles preventivos e detectivos
Os controles preventivos agem antes do erro (por exemplo, impedir o pagamento sem atesto no sistema). Os detectivos identificam o erro depois que aconteceu (por exemplo, a conciliação bancária mensal). Uma boa combinação usa os dois: quanto mais cedo o controle atua, menor o custo da correção.