O que é tomada de contas
A tomada de contas é o procedimento de controle em que o órgão competente examina as contas de quem administra recursos públicos, com o objetivo de verificar a regularidade da aplicação e, se for o caso, apurar prejuízo ao erário. A Constituição atribui ao Tribunal de Contas julgar as contas dos administradores e demais responsáveis por dinheiros, bens e valores públicos, e as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário (art. 71, II). Também lhe cabe fiscalizar a aplicação de quaisquer recursos repassados pela União, mediante convênio, acordo, ajuste ou outros instrumentos congêneres, a Estado, ao Distrito Federal ou a Município (art. 71, VI).
O que é a tomada de contas especial
A tomada de contas especial é o instrumento de apuração de fatos, identificação de responsáveis e quantificação do dano. É aberta quando há omissão no dever de prestar contas, não comprovação da aplicação de recursos, desvio ou prejuízo. O Portal Federativo do Governo Federal informa, por exemplo, que a omissão na prestação de contas dos repasses do Fundo Nacional de Assistência Social, ou a falta de documentos comprobatórios, pode levar à instauração de tomada de contas especial.
Para que serve
- Apurar o que aconteceu com recursos cuja aplicação não foi comprovada.
- Identificar quem foi responsável pelo dano ou pela omissão.
- Quantificar o prejuízo ao erário.
- Buscar a recomposição dos valores e a responsabilização dos envolvidos.
Como funciona na prática
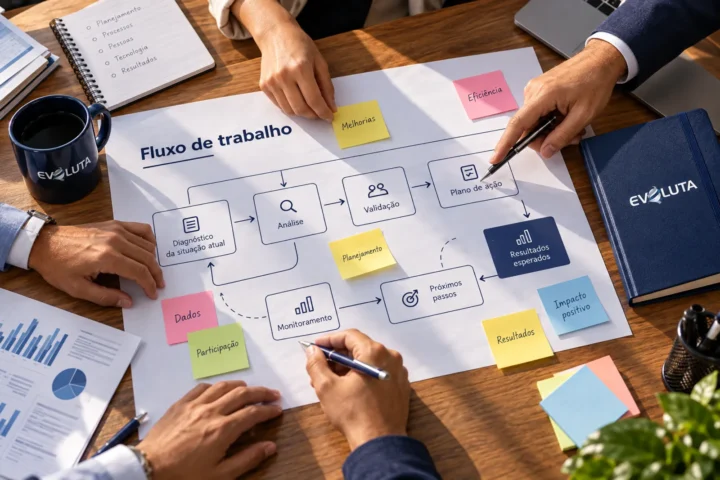
- O órgão repassador identifica a omissão ou a irregularidade: prazo vencido sem prestação de contas, documentos que não comprovam a aplicação, indício de desvio.
- Notifica o responsável para sanar a pendência, devolver os recursos ou apresentar justificativas, dentro do prazo fixado.
- Não havendo solução, instaura a tomada de contas especial, com a apuração dos fatos, a identificação dos responsáveis e a quantificação do dano.
- O processo é encaminhado ao Tribunal de Contas competente, que o analisa e dá oportunidade de defesa aos responsáveis.
- O Tribunal julga e, se for o caso, determina a devolução de valores, aplica multa e adota as demais medidas previstas em lei.
Imagine uma prefeitura de pequeno porte que recebeu recursos de convênio para uma obra e, ao fim do prazo, não prestou contas por mudança de equipe e perda de documentos. O órgão repassador notifica o município; sem resposta, instaura a tomada de contas especial. O gestor que se anteceder, reconstituindo a documentação e prestando contas ainda na fase administrativa, evita que o caso chegue ao Tribunal.
Consequências possíveis
A tomada de contas pode terminar em devolução de recursos, em multa e na inscrição do responsável em cadastros de inadimplentes. Também pode restringir o acesso do ente a novos repasses enquanto a pendência não for regularizada. Por isso, a regra prática para o gestor municipal é guardar a documentação de cada convênio e repasse, prestar contas no prazo e responder às notificações.
Diferença entre prestação de contas e tomada de contas
A prestação de contas é um dever do responsável, cumprido de forma espontânea e dentro do prazo. A tomada de contas é um procedimento de controle, instaurado quando esse dever não foi cumprido ou quando há indício de irregularidade. Em termos simples: na prestação, o gestor presta contas; na tomada, o controle vai buscá-las.
Não confundir também com TCE, sigla de Tribunal de Contas do Estado, que é um dos órgãos que podem julgar as contas, enquanto a tomada de contas especial é o procedimento.
Prevenção: o que o gestor pode fazer
- Manter pasta organizada, física ou digital, para cada convênio, contrato de repasse e transferência, com todos os comprovantes.
- Designar um responsável pelo acompanhamento de prazos de prestação de contas.
- Utilizar a plataforma oficial de transferências e cumprir os registros exigidos.
- Passar a documentação ao sucessor com inventário claro, evitando perda na troca de equipe.
- Responder às notificações antes do vencimento do prazo e pedir prorrogação com justificativa, quando necessário.
Base legal
- Constituição Federal, art. 71, II e VI: julgamento das contas dos responsáveis por recursos públicos e fiscalização de recursos repassados pela União.
- Normas do Tribunal de Contas competente e do órgão repassador: procedimento, prazos e valores mínimos para instauração.
O papel do gestor que assume na troca de governo
Um dos momentos de maior risco para a prestação de contas é a transição. O novo gestor herda convênios em andamento, prazos correndo e, às vezes, documentação desorganizada. A recomendação é fazer, nos primeiros dias, um levantamento de todos os repasses recebidos, com status de execução e de prestação de contas, e tratar primeiro o que está mais próximo do vencimento. Se faltarem documentos que o gestor anterior deveria ter guardado, é importante registrar formalmente a situação e comunicar o órgão repassador, em vez de ignorar o problema. A transparência e a iniciativa costumam pesar a favor do ente na análise posterior.
Erros comuns
- Deixar vencer o prazo de prestação de contas por falta de acompanhamento.
- Perder a documentação na troca de gestão ou de equipe.
- Ignorar as notificações do órgão repassador.
- Usar o recurso fora do objeto pactuado e não conseguir comprovar a aplicação.
- Achar que o problema se resolve sozinho com o tempo, quando na verdade o processo avança.