O que é prestação de contas de governo
As contas de governo são as contas anuais do chefe do Poder Executivo. No município, são as contas do prefeito: um retrato de como o orçamento foi executado, se os limites constitucionais e legais foram cumpridos e se as metas e os planos foram atendidos. A Constituição prevê, no âmbito federal, que as contas do Presidente da República sejam apreciadas mediante parecer prévio do Tribunal de Contas (art. 71, I). No Município, a Câmara exerce o controle externo com o auxílio do Tribunal de Contas, e o parecer prévio sobre as contas que o Prefeito deve anualmente prestar só deixa de prevalecer por decisão de dois terços dos membros da Câmara (art. 31, §§1º e 2º).
Para que serve
As contas de governo são o principal instrumento de responsabilização política do chefe do Executivo. Elas permitem que o Tribunal de Contas, a Câmara e a população avaliem se o gestor executou o orçamento de forma regular, aplicou os mínimos constitucionais e respeitou os limites da LRF. É por meio delas que o município demonstra, de forma consolidada, o resultado de um ano de gestão.
O que é examinado
- execução do orçamento e das metas fiscais;
- aplicação dos mínimos de saúde e de educação;
- limite de despesa com pessoal;
- repasse ao Legislativo;
- dívida e operações de crédito;
- restos a pagar e disponibilidade de caixa;
- transparência e envio de relatórios (LRF, art. 59).
Como funciona na prática
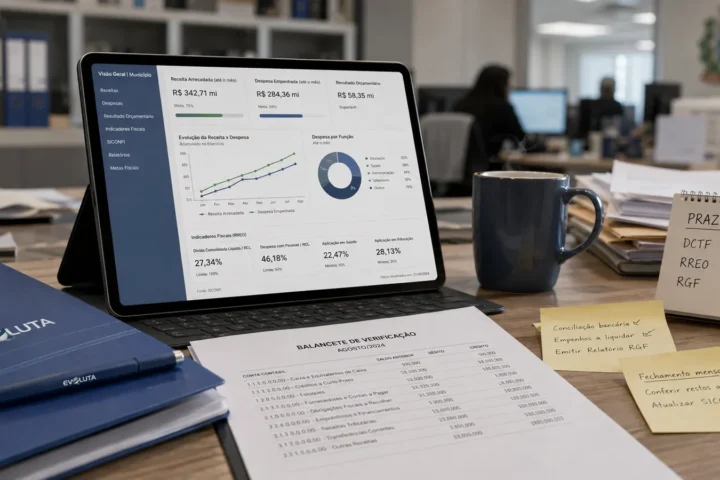
- Ao longo do exercício, a administração publica os relatórios bimestrais e quadrimestrais, e a contabilidade acompanha os limites.
- Após o encerramento do exercício, a contabilidade reúne os demonstrativos, as informações exigidas pelo Tribunal de Contas e os documentos de suporte.
- O prefeito encaminha as contas ao Tribunal de Contas, no prazo e no formato definidos pelo órgão.
- O Tribunal de Contas instrui o processo, dá oportunidade de defesa e emite o parecer prévio.
- O parecer segue à Câmara Municipal, que julga as contas.
Imagine uma prefeitura de pequeno porte cuja equipe de contabilidade acompanha, bimestre a bimestre, o gasto com pessoal e a aplicação em saúde e educação. No fim do ano, ao montar a prestação de contas, já sabe quais pontos podem gerar apontamentos e prepara explicações com documentos. Já uma prefeitura que descobre os problemas só ao receber a notificação do Tribunal precisa agir às pressas, com menos margem para defesa.
Transparência e controle social
As contas do Município ficam, durante sessenta dias, anualmente, à disposição de qualquer contribuinte, para exame e apreciação, o qual poderá questionar-lhes a legitimidade nos termos da lei (CF, art. 31, §3º). Ao longo do exercício, as contas apresentadas pelo chefe do Executivo ficam disponíveis no Legislativo e no órgão técnico responsável pela sua elaboração, para consulta e apreciação pelos cidadãos e instituições da sociedade (LRF, art. 49).
Diferença entre contas de governo e contas de gestão
As contas de governo avaliam a atuação do chefe do Executivo na condução global do orçamento e das políticas, e recebem parecer prévio. As contas de gestão referem-se a atos de administração e ordenação de despesa, como contratos, pagamentos e convênios, e são julgadas pelo Tribunal de Contas. A distinção é importante porque os órgãos competentes, os prazos e as consequências podem ser diferentes. Para o efeito do parecer, veja parecer prévio do Tribunal de Contas.
Base legal
- Constituição Federal, art. 71, I (contas do Presidente, parecer prévio) e art. 31, §§1º a 3º (controle externo municipal, parecer prévio, exame pelos contribuintes).
- LC 101/2000 (LRF): art. 49 (acesso às contas) e art. 59 (fiscalização da gestão fiscal).
Prazos, formato dos documentos e critérios de análise variam conforme o Tribunal de Contas do estado e a legislação local. Consulte sempre as normas do seu Tribunal.
Como se preparar ao longo do ano
A prestação de contas de governo não se faz em um mês: ela é o resultado de doze meses de gestão. A melhor preparação é acompanhar mensalmente os indicadores que serão examinados. Isso significa verificar, a cada bimestre, o cumprimento dos mínimos de saúde e educação, o percentual de despesa com pessoal em relação à receita corrente líquida, o repasse ao Legislativo, a evolução da dívida e dos restos a pagar. Cada desvio descoberto durante o exercício ainda pode ser corrigido; descoberto depois, só pode ser explicado.
Também convém manter um dossiê permanente, com atas, relatórios, pareceres do controle interno e documentos de suporte dos principais atos do ano. Quando o Tribunal pedir esclarecimentos, a equipe terá a resposta organizada e poderá responder dentro do prazo. A boa documentação é a primeira linha de defesa do gestor.
Erros comuns
- Descobrir descumprimento de limites apenas no fim do exercício, sem tempo de corrigir.
- Entregar a prestação de contas incompleta ou fora do prazo do Tribunal.
- Deixar de acompanhar os mínimos de saúde e educação ao longo do ano.
- Não responder tempestivamente às notificações e pedidos de esclarecimento.
- Misturar contas de governo com contas de gestão na defesa, sem distinguir responsabilidades.