O que é a prestação de contas das parcerias com OSC
O MROSC mudou o foco da prestação de contas: mais resultados e menos conferência de notas fiscais item a item, sem abrir mão de comprovar a boa aplicação dos recursos. A OSC demonstra o que fez e o que alcançou; a Administração verifica se as metas foram cumpridas e se o dinheiro foi bem aplicado, com análise financeira quando necessário.
O que a OSC apresenta (art. 66)
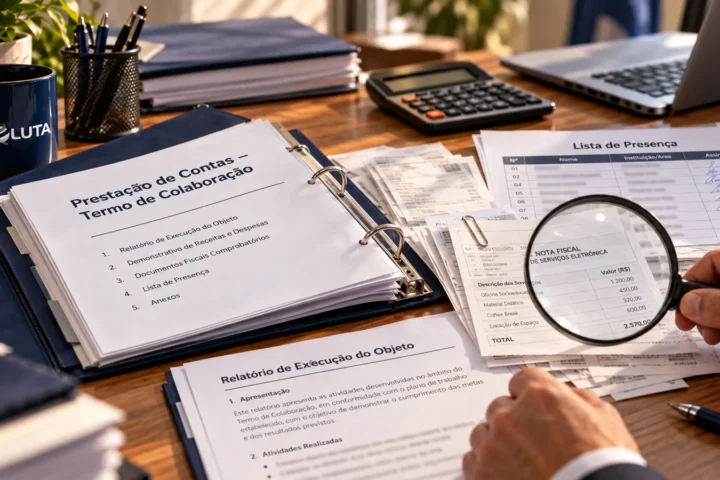
- Relatório de execução do objeto: atividades desenvolvidas para o cumprimento do objeto e comparativo entre metas propostas e resultados alcançados. Veja relatório de execução do objeto.
- Relatório de execução financeira: descrição das despesas e receitas efetivamente realizadas e sua vinculação com o objeto, exigido na hipótese de descumprimento de metas e resultados estabelecidos no plano de trabalho. Veja relatório de execução financeira.
Prazos e fases
- O dever de prestar contas surge com a liberação da primeira parcela.
- Se a duração da parceria exceder um ano, a OSC apresenta contas ao final de cada exercício, para monitoramento das metas.
- A prestação final é apresentada em até 90 dias, contados do término da vigência (art. 69).
- A Administração aprecia a prestação final em prazo fixado no instrumento, de 90 a 150 dias, contados do recebimento (art. 71).
- Constatada irregularidade ou omissão, concede-se prazo de até 45 dias por notificação, prorrogável no máximo por igual período, para sanar (art. 70, § 1º). Se não sanada, a autoridade deve apurar os fatos, identificar os responsáveis, quantificar o dano e buscar o ressarcimento (art. 70, § 2º).
Como a Administração analisa
A análise considera a verdade real e os resultados alcançados e verifica o nexo de causalidade entre receita e despesa (art. 64). Os dados financeiros são analisados para estabelecer esse nexo, a conformidade e o cumprimento das normas. Serão glosados valores relacionados a metas e resultados descumpridos sem justificativa suficiente. O gestor emite parecer técnico conclusivo com base no relatório técnico de monitoramento e avaliação (art. 61, IV). Veja gestor da parceria.
Resultado da análise
As prestações de contas são avaliadas como regulares, regulares com ressalva (quando evidenciarem impropriedade ou falta de natureza formal que não resulte em dano ao erário) ou irregulares (art. 72). Veja aprovação de contas com ressalvas. Em caso de irregularidade, podem ser aplicadas as sanções previstas na lei e, se houver dano, adotadas as providências de ressarcimento, que podem incluir a tomada de contas especial.
Passo a passo para a OSC
- Guarde, desde o início, os comprovantes de execução: listas de presença, fotos, relatórios, notas fiscais e extratos da conta.
- Relacione cada despesa a uma atividade do plano de trabalho.
- Elabore o relatório de execução do objeto, comparando metas e resultados.
- Prepare o relatório financeiro, se exigido.
- Envie no prazo e acompanhe notificações.
- Responda às diligências no prazo concedido.
Exemplo ilustrativo: uma associação que executou oficinas de reforço escolar apresenta o relatório de execução do objeto com a lista de alunos atendidos, fotos, avaliações e o comparativo com as metas. Como atingiu parte das metas e justificou o restante, a Administração analisa, glosa o que não foi justificado e emite o parecer, aprovando as contas com ressalvas.
Manuais e procedimentos simplificados
A Administração deve fornecer manuais específicos às OSC por ocasião da celebração das parcerias, com simplificação e racionalização dos procedimentos, e o regulamento estabelece procedimentos simplificados de prestação de contas (art. 63). Os documentos devem ser mantidos em arquivo pela entidade por prazo previsto na lei (art. 68, parágrafo único).
Diferença entre a prestação de contas do MROSC e a de convênios
A prestação do MROSC prioriza os resultados e a análise do cumprimento de metas; a de convênios com a União segue regras do decreto federal e foca mais a execução físico-financeira, no Transferegov.br. Veja prestação de contas de convênios.
Base legal
Lei nº 13.019/2014, arts. 2º (XIV), 61, 63, 64, 66 e 69 a 72, na redação da Lei nº 13.204/2015.
Prestação de contas parcial e acompanhamento ao longo da parceria
A prestação de contas não deve ser uma surpresa no fim. Quando há mais de uma parcela, a OSC apresenta contas parciais para comprovar o cumprimento das metas vinculadas à parcela liberada, e a Administração as analisa no prazo definido no plano de trabalho. Essa rotina permite corrigir rumos cedo, evitar acúmulo de pendências e dar base ao parecer final. O gestor deve registrar cada análise e comunicar à OSC eventuais ajustes necessários.
Plataforma eletrônica e documentos
A lei prevê a divulgação das parcerias em plataforma eletrônica e admite que documentos incluídos nela, com garantia de origem e assinatura digital, valham como originais para a prestação de contas (arts. 65 e 68). Mesmo assim, a entidade deve manter os documentos originais em arquivo pelo prazo legal. Municípios que usam sistemas informatizados reduzem extravios e agilizam a análise.
Erros comuns
- Não fornecer manual da prestação de contas à OSC.
- Exigir só documentos financeiros e ignorar metas.
- Não notificar antes de glosar.
- Deixar de abrir apuração quando a irregularidade persiste.
- Deixar vencer o prazo de análise sem comunicar à autoridade e ao controle interno.